La reforma a la Ley del Impuesto sobre la Renta (ISR) se publicó el 13 de noviembre de 2026 y establece nuevos límites para las deducciones de determinadas empresas a partir de 2027. La Asociación Mexicana de Distribuidores de Automotores (AMDA) advierte que el cambio podría afectar especialmente a las agencias de autos. Sus márgenes de utilidad suelen ser reducidos frente al valor de los vehículos que comercializan. A continuación, qué establece la reforma ISR 2027 para las agencias de autos y por qué preocupa a los distribuidores.
Aunque la reforma no incrementa la tasa general del impuesto, sí modifica la cantidad de gastos que algunas empresas podrán deducir durante cada ejercicio fiscal. Para los distribuidores, la preocupación es otra: podrían tener que calcular el ISR sobre una utilidad fiscal superior al resultado económico de sus operaciones.
Qué cambia en las deducciones del ISR para 2027
El decreto publicado en el Diario Oficial de la Federación incorpora un mecanismo para controlar deducciones autorizadas y pérdidas fiscales. Sus disposiciones alcanzan, bajo las condiciones previstas por la ley y sus excepciones, a las personas morales residentes en México. Aplica a quienes tienen ingresos acumulables superiores a 50 millones de pesos. Ese es el mecanismo central de la reforma ISR 2027 para las agencias de autos.
El cálculo contempla dos escenarios. Si las deducciones autorizadas no superan 96.67% de los ingresos acumulables, la empresa podrá aplicar 99% de esas deducciones durante el ejercicio. En cambio, si los gastos deducibles rebasan ese umbral, la cantidad aplicable quedará limitada a ese porcentaje de los ingresos.
Las cantidades que no puedan deducirse de inmediato no desaparecen. La legislación permite aplicarlas, actualizadas y sujetas a los límites correspondientes, durante los siguientes 20 ejercicios fiscales. Sin embargo, ese diferimiento puede modificar el flujo de efectivo y el momento en que una empresa recupera fiscalmente sus gastos.
Por qué las agencias de autos podrían resultar afectadas
El sector de distribución automotriz tiene una característica importante: comercializa productos de alto valor. Pero una parte considerable del ingreso se destina a pagar las unidades que mantiene en inventario. A ello se suman gastos de personal, instalaciones, operación de talleres, administración y financiamiento.
Para explicar esta situación, la AMDA publicó un desglose de costos basado en información fiscal de 2025. Según su análisis, por cada 100 pesos vendidos, 85.05 se destinan al costo del vehículo. A la operación van 9.13, a administración 3.48 y a financiamiento 1.96. El remanente es de apenas 38 centavos antes de impuestos y participación de los trabajadores en las utilidades.
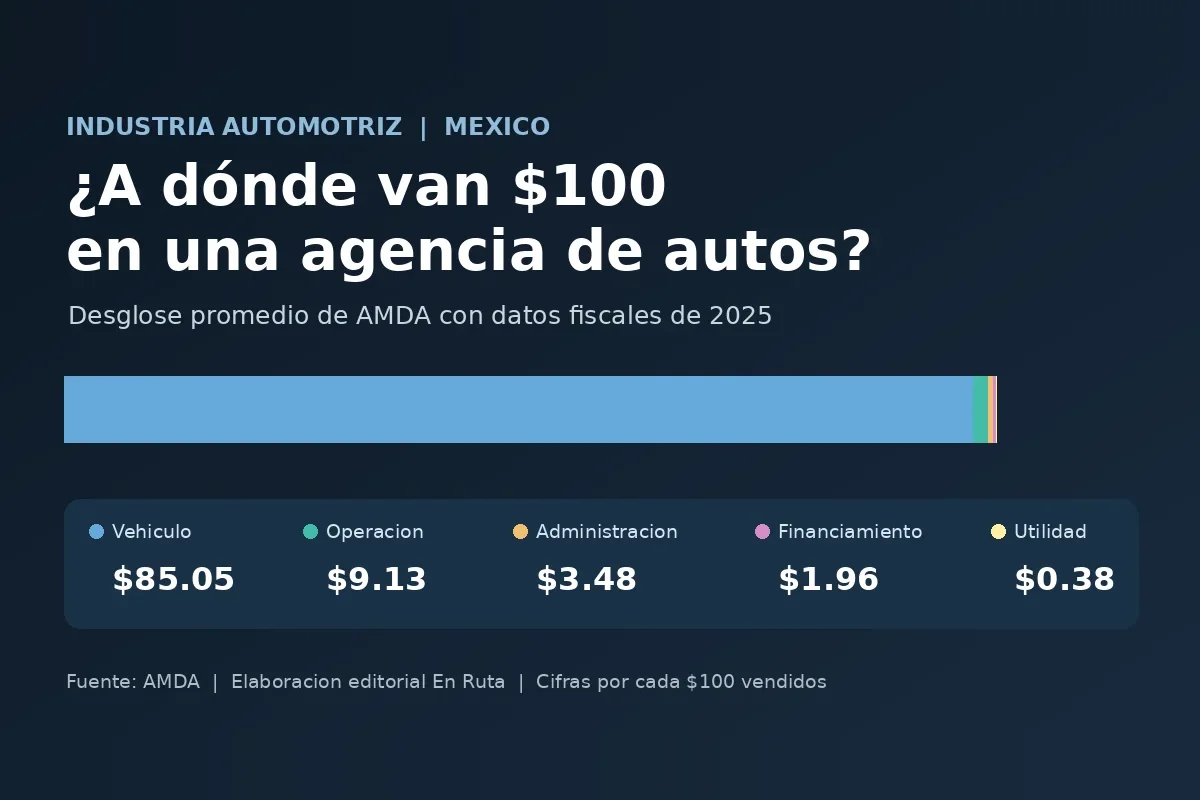
Este ejemplo ayuda a comprender por qué una limitación fiscal puede tener consecuencias importantes en negocios con ingresos elevados y utilidades pequeñas. Esa es la preocupación central de la reforma ISR 2027 para las agencias de autos. El ejemplo no representa necesariamente los resultados de cada distribuidor, pero muestra la diferencia entre facturar mucho y obtener una ganancia amplia.
La AMDA considera que la nueva mecánica podría presionar la liquidez de algunas agencias y afectar sus decisiones de inversión, contratación y expansión. Sus estimaciones de riesgo contemplan hasta mil establecimientos y 70 mil empleos directos. Esas cifras deben entenderse como advertencias de la asociación, no como cierres o pérdidas de empleo ya ocurridos.
La AMDA pide un tratamiento especial para distribuidores
En una circular dirigida a sus asociados el 13 de noviembre, la organización explicó los nuevos procedimientos. Detalló sus efectos sobre las deducciones y pérdidas fiscales. También señaló que la reforma modifica la mecánica de los pagos provisionales para 2027.
La asociación ha solicitado una medida especial para las distribuidoras. Argumenta que la actividad está sujeta a controles de facturación, reglas contra el lavado de dinero y supervisión tributaria. El decreto contempla excepciones para determinadas actividades, incluidas algunas operaciones de las armadoras, pero no una exclusión general para todas las agencias de automóviles.
La discusión se presenta en un momento en que la distribución también busca ampliar el acceso al crédito para sostener las ventas. En En Ruta abordamos recientemente las oportunidades de financiamiento automotriz en México, otro elemento relacionado con la operación comercial de los distribuidores.
El efecto concreto de la reforma ISR 2027 para las agencias de autos dependerá de la situación fiscal de cada empresa y de las disposiciones aplicables. Por eso, las estimaciones de la AMDA deberán contrastarse con los resultados que se observen durante su implementación.
Preguntas frecuentes
¿La reforma aumenta la tasa del ISR para las agencias de autos?
La reforma ISR 2027 para las agencias de autos no modifica por sí misma la tasa general del ISR de las personas morales. El cambio está en cuántas deducciones autorizadas y pérdidas fiscales pueden aplicar las empresas durante un ejercicio. Eso puede incrementar la utilidad sobre la cual se calcula el impuesto, aun cuando la tasa legal permanezca igual.
¿Todas las agencias automotrices estarán sujetas al nuevo mecanismo?
No necesariamente. El artículo 78-A establece condiciones de aplicación, entre ellas ingresos acumulables superiores a 50 millones de pesos para las personas morales comprendidas en el régimen. Además, existen excepciones específicas y otros requisitos legales, por lo que la situación debe evaluarse individualmente.
¿Es cierto que podrían cerrar mil agencias de autos?
La cifra proviene de una estimación de riesgo planteada por la AMDA, que incluye la posibilidad de afectaciones a 70 mil empleos directos. No significa que esos cierres o despidos hayan ocurrido ni que estén confirmados. Su materialización dependería de las condiciones económicas, fiscales y operativas de los distribuidores.
¿Cuándo entran en vigor los nuevos límites?
El decreto establece su entrada en vigor el 1 de enero de 2027. Las empresas comprendidas deberán revisar las reglas del ejercicio y sus pagos provisionales. También deberán revisar la posibilidad de aplicar deducciones diferidas conforme a la legislación y las disposiciones complementarias correspondientes.